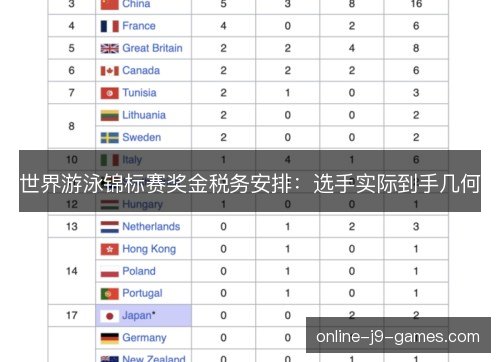
世界游泳锦标赛的奖金数字常被领奖台放大,冠军听到的美元金额看似可观。但选手真正到手多少,要经过主办地预扣、税务居民申报、协会分成与团队成本层层削减。凯蒂·莱德基、马尔尚、潘展乐、覃海洋等名将也不例外,奖金税务安排因此成为衡量赛事职业化程度的关键细节。
世界泳联为世界游泳锦标赛设置奖金池,游泳、跳水、花样游泳、公开水域和水球分项各有标准。近几届个人项目金牌约两万美元,银牌铜牌递减,接力奖金由全队分配。破世界纪录另有奖励,多金选手累计可观,但所有列出的数字都以税前美元列示。
凯蒂·莱德基在长距离项目常拿多金,马尔尚在混合泳屡破纪录,潘展乐、覃海洋、张雨霏也多次登上世界游泳锦标赛领奖台。奖金按名次累加,明星选手税前收入可达数十万美元,年轻选手可能只有一次决赛奖金。这种差距被税务和分成进一步放大。
世界泳联通常以美元支付,发放前是否预扣,要看主办城市所在国税法。日本、新加坡、匈牙利、卡塔尔对非居民体育收入有不同规则,有的按比例预扣,有的因无个人所得税而不扣。选手收到的可能已是税后金额,也可能仍需回国按居民身份完整申报。
主要决定最终税负的往往不是比赛地,而是选手的税务居民身份。美国公民和绿卡持有者全球收入都要申报,凯蒂·莱德基在美国需面对联邦税和州税。澳大利亚的蒂特姆斯,法国的马尔尚,中国的潘展乐、覃海洋也按各自居民规则和团队结构纳税。
若主办国已预扣,回国后通常可用完税凭证申请抵免,避免同一笔奖金被重复征税。但各国双重征税协定覆盖范围不同,有的国家与地区没有协定,预扣税就可能变成净损失。经纪人和会计师会提前比较协定条款,合法安排收款主体并留存完税文件。
部分国家协会有时从世界游泳锦标赛奖金中抽取一定比例,用于教练、科研、医疗和青训。美国泳协、澳大利亚泳协、中国游泳队等各自安排并不相同,有的协会抽成较低,有的协会把奖金直接发给运动员。九游会·J9协会分成比例直接决定税前到税后的落差。
即使有些协会不抽成,选手仍要支付教练、体能师、理疗师、经纪人和差旅费用。鲍勃·鲍曼这样的顶级教练团队往往收费不低,马尔尚与整个团队的开销需要奖金覆盖。世界泳联提供赛事期间部分食宿和交通,但整体长期训练成本远超一届赛事奖金。
奖金发放前,选手常需填写税务表格,非美国公民可能提交W-8BEN,美国公民提交W-9。世界泳联或其支付代理会据此判断预扣比例,款项可能赛后数周甚至数月到账。表格内容涉及居民身份、税收协定和收款账户,汇率波动也会影响本币实际价值,提前准备可减少延误。
以美国选手为例,联邦最高边际税率可达百分之三十七,通常还要加上州税和自雇税。奖金收入的一半以上可能交给税务部门,法国选手还要承担较高社会分摊金,澳大利亚高收入者边际税率也不低。中国选手若符合免税条件,最终到手比例会高一些。
许多选手赛后委托会计师申报,争取外国税收抵免和费用扣除。训练、差旅、团队工资能否抵扣,取决于各国税法。若未保留发票和合同,原本可退的税也可能无法追回。税务筹划因此成为职业游泳的一部分,运动员需与团队财务人员合作并记录支出。
有时净收入差异会影响参赛选择。世界游泳锦标赛奖金虽不如网球大满贯,但奥运周期内的世锦赛成绩关系到赞助和国家队资源。凯蒂·莱德基、马尔尚等名将仍会参赛,潘展乐、覃海洋同样如此,因为荣誉、商业价值和项目推广能带来长期间接回报。
有运动员组织呼吁世界泳联提高奖金透明度,明确预扣规则,减少协会抽成。小国选手缺少会计师团队,面对跨境税务更弱势。若实际到手过低,世界游泳锦标赛的职业吸引力会被其他高奖金赛事分流,凯蒂·莱德基等明星也公开谈过财务压力与现实。
世界泳联近年持续提高奖金,新加坡世界游泳锦标赛的总奖金再创新高。未来可能引入更统一的支付流程,提前提供税务文件,并与各国税务机关协调。选手团队也会更早规划税务居民身份和收款结构,莱德基、马尔尚的经纪团队已在这么做。
奖金税务安排不只是财务细节,它决定运动员能否靠世界游泳锦标赛获得体面回报。随着潘展乐、覃海洋、凯蒂·莱德基、马尔尚等明星推动项目热度,透明、公平、可预期的到手金额,才是赛事职业化真正的下一站。对年轻选手尤其重要,也影响国家协会投入。